【テンプレ付】NPO法人の貸借対照表|書き方・記入例・注意点を解説
- NPO法人の貸借対照表は、どのように作成すればよい?
- 活動計算書との数字のつながりがよく分からない
- 貸借対照表を作成した後の公告についても知りたい
NPO法人では、事業年度ごとに貸借対照表を作成し、法人の資産・負債・正味財産の状況を明らかにする必要があります。
本記事では、NPO法人の貸借対照表の構成や書き方、作成時の注意点、公告についてわかりやすく解説します。
また、実際の作成に使える記入例付きのテンプレートも無料で配布しています。
\ この記事を書いた人 /
目﨑 敦也(めざき あつや)
アスタノ行政書士事務所
現役NPO法人理事長として、子ども支援団体NPO法人Unityを運営中。行政書士として、NPO法人の設立から助成金申請・運営サポートまで幅広く対応。
これからNPO法人を立ち上げたい方や、運営に悩む方をサポートしています。現場の経験をもとに、わかりやすくお伝えします。
目次
NPO法人の貸借対照表とは?
貸借対照表とは、事業年度末の時点でNPO法人が保有している財産や負債の状況を表す書類です。
現金や預金などの「資産」、今後支払う必要がある「負債」、その差額となる「正味財産」を記載します。
活動計算書が1年間のお金の動きを表すのに対し、貸借対照表は決算日時点の財産状況を表します。
NPO法人の活動計算書については、以下の記事で詳しく解説していますので、あわせてご確認ください。
あわせて読みたい

【テンプレ付】NPO法人の活動計算書|書き方・記入例・注意点を解説
活動計算書に何を記載すればよいのか分からない 事業費と管理費の分け方に迷っている 実際の記入例を見ながら作成したい NPO法人は、毎事業年度、活動計算書などの書類…
貸借対照表の構成と書き方
貸借対照表は、大きく分けると、次の3つのブロックで構成されています。
- 資産の部
- 負債の部
- 正味財産の部
まずは、貸借対照表がどのような形になるのか、記入例を確認してみましょう。
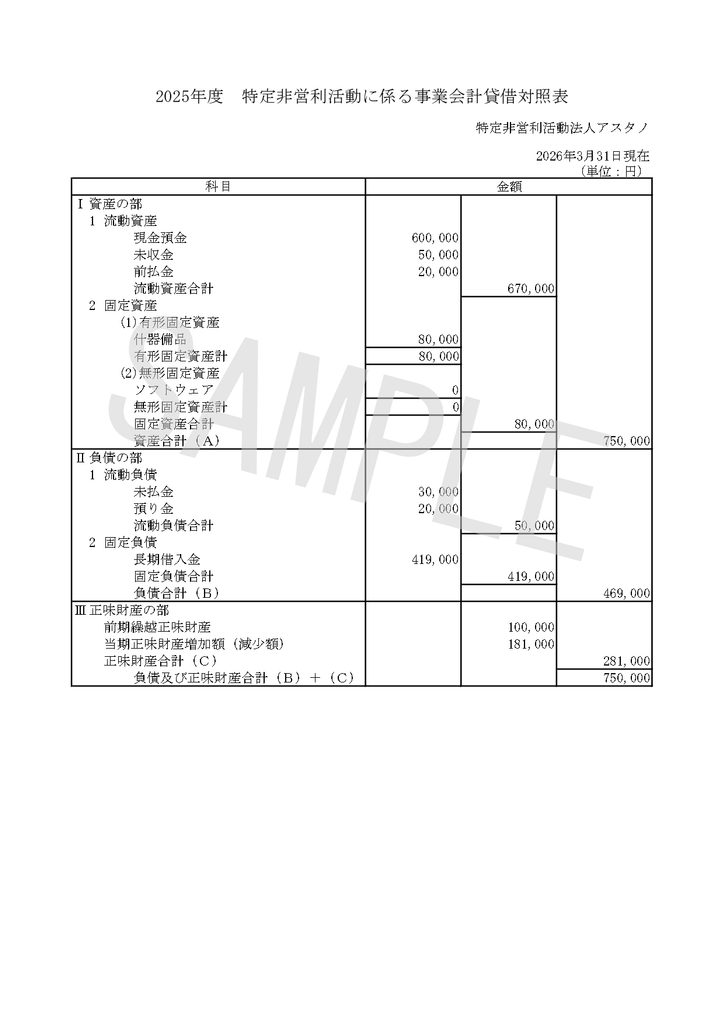
※記入例の科目や金額は一例です。法人の活動内容や取引に応じて調整してください。
実際に貸借対照表を作成する際に使える記入ガイド付きテンプレートを、公式LINEで無料配布しています。
テンプレートを参考にしながら、ご自身の団体に合わせて作成してみてください。

資産の部
資産の部には、法人が保有している現金や預金、未収金、備品などの財産を記載します。
資産は、主に次の2つに分けられます。
- 流動資産:現金預金や未収金、前払金など、比較的短期間で使用・回収される資産
- 固定資産:什器備品やソフトウェアなど、法人が継続して使用する資産
負債の部
負債の部には、未払金や借入金など、法人が今後支払う必要のある金額を記載します。
負債は、主に次の2つに分けられます。
- 流動負債:未払金や預り金など、比較的短期間で支払う必要のある負債
- 固定負債:長期借入金など、長期間にわたって返済する負債
正味財産の部
正味財産の部には、資産から負債を差し引いた、法人に残っている財産を記載します。
主な項目は、次のとおりです。
- 前期繰越正味財産:前事業年度から繰り越された正味財産
- 当期正味財産増減額:当事業年度の活動によって増減した正味財産
- 正味財産合計:前期繰越正味財産に当期正味財産増減額を加えた金額
貸借対照表では、次の関係が成り立ちます。
資産 = 負債 + 正味財産
そのため、貸借対照表を作成したら、「資産合計」と「負債及び正味財産合計」が一致していることを確認しましょう。
貸借対照表を作成するときの3つの注意点
貸借対照表を作成する際は、金額を記載するだけでなく、他の書類との整合や資産・負債の計上漏れにも注意が必要です。
特に確認しておきたいポイントは、以下の3つです。
- 資産合計と負債及び正味財産合計を確認する
- 活動計算書や前年度の金額と一致しているか確認する
- 資産や負債の計上漏れに注意する
1.資産合計と負債及び正味財産合計を確認する
貸借対照表では、「資産合計」と「負債及び正味財産合計」が一致している必要があります。
金額が一致しない場合は、計算ミスや転記漏れ、勘定科目の計上漏れなどがないか確認しましょう。
提出前に双方の合計額を確認しておくことが大切です。
2.活動計算書や前年度の金額と一致しているか確認する
貸借対照表は、活動計算書や前事業年度の貸借対照表とも金額がつながっています。
特に、以下の項目を確認しましょう。
- 当期正味財産増減額:活動計算書の同項目と一致しているか
- 正味財産合計:活動計算書の「次期繰越正味財産額」と一致しているか
- 前期繰越正味財産:前事業年度の貸借対照表の「正味財産合計」と一致しているか
金額が一致しない場合は、計算ミスや転記漏れがないか見直しましょう。
3.資産や負債の計上漏れに注意する
貸借対照表を作成する際は、法人が保有している資産や、支払う必要のある負債を漏れなく記載することが大切です。
たとえば、未払いの経費がある場合は「未払金」、源泉所得税などを一時的に預かっている場合は「預り金」として計上します。
また、購入した備品などについては、内容によって固定資産として計上する必要があるため、すべてを費用として処理しないよう注意しましょう。
貸借対照表は公告も必要
NPO法人は、貸借対照表を作成した後、定款で定めた方法により公告する必要があります。
公告方法には、主に以下の方法があります。
- 官報に掲載する
- 日刊新聞紙に掲載する
- 法人のホームページや内閣府NPO法人ポータルサイトなどで電子公告する
- 主たる事務所の見やすい場所に掲示する
どの方法で公告するかは、法人の定款に定められている公告方法を確認しましょう。
NPO法人の貸借対照表テンプレート|記入例付きで無料配布
「貸借対照表を作成したいけれど、どのように記載すればよいのか分からない」という方に向けて、貸借対照表のテンプレートを無料で配布しています。
テンプレートには、各項目に何を記載すればよいのかが分かるよう、記入方法のガイドを付けています。
また、実際の完成形をイメージできるように、貸借対照表の記入例もあわせて用意しています。
- 貸借対照表テンプレート
- 記入方法が分かるガイド付き
- 完成形を確認できる記入例付き
公式LINEから無料でダウンロードできますので、貸借対照表を作成する際にご活用ください。
※テンプレートは大阪市の様式を参考に作成しています。所轄庁によって様式が異なる場合があるため、実際に提出する際は、所轄庁の最新の様式をご確認ください。
まとめ|NPO法人の貸借対照表で押さえておきたいポイント
ここの記事では、NPO法人の貸借対照表の構成や書き方、作成するときの注意点について解説しました。
要点をまとめると、以下のとおりです。
- 貸借対照表は、資産・負債・正味財産の3つの区分で構成される
- 作成時は、活動計算書や前年度の貸借対照表と金額が一致しているか確認する
- 貸借対照表は作成・提出するだけでなく、定款で定めた方法による公告も必要
貸借対照表を作成する際は、テンプレートや記入例も活用しながら、各項目の金額や他の決算書類との整合性を確認しましょう。
さらに詳しく知りたい方は、以下の記事もあわせてご覧ください。
NPO法人の財産目録について詳しく知りたい方はこちら
あわせて読みたい
【保存版】NPO法人財産目録の書き方|記載例・注意点を解説
財産目録と聞くと、何を書けばいいのか分からず手が止まってしまう 貸借対照表との違いが分からず、同じ数字をどう書き直せばいいのか迷っている 空欄にしていいのか、0…
NPO法人の活動計算書について詳しく知りたい方はこちら
あわせて読みたい
【テンプレ付】NPO法人の活動計算書|書き方・記入例・注意点を解説
活動計算書に何を記載すればよいのか分からない 事業費と管理費の分け方に迷っている 実際の記入例を見ながら作成したい NPO法人は、毎事業年度、活動計算書などの書類…
【例文付き】テンプレートは公式LINEで無料配布中
NPO法人の設立・運営の書類作成にそのまま使えるテンプレートを、公式LINEで無料配布しています。
例文もあわせて掲載しているため、初めての方でも迷わず作成することができます。
下記より公式LINEにご登録いただくことで、すぐに受け取ることが可能ですので、ぜひご活用ください。
所轄庁によっては独自の様式が指定されている場合もあるため、事前に確認のうえ、該当する様式がある場合はそちらを利用するようにしましょう。